
Creuse-t-on encore pour extraire du charbon ?
Une utilisatrice d’Eurêkoi, service de réponses et recommandations à distance assuré par des bibliothécaires, s’intéresse à l’exploitation des mines de charbon. La prospection de nouveaux sites se poursuit-elle alors que le rôle du charbon dans le changement climatique est établi, demande-t-elle. Les bibliothécaires répondent et lui indiquent des ressources sur le sujet.
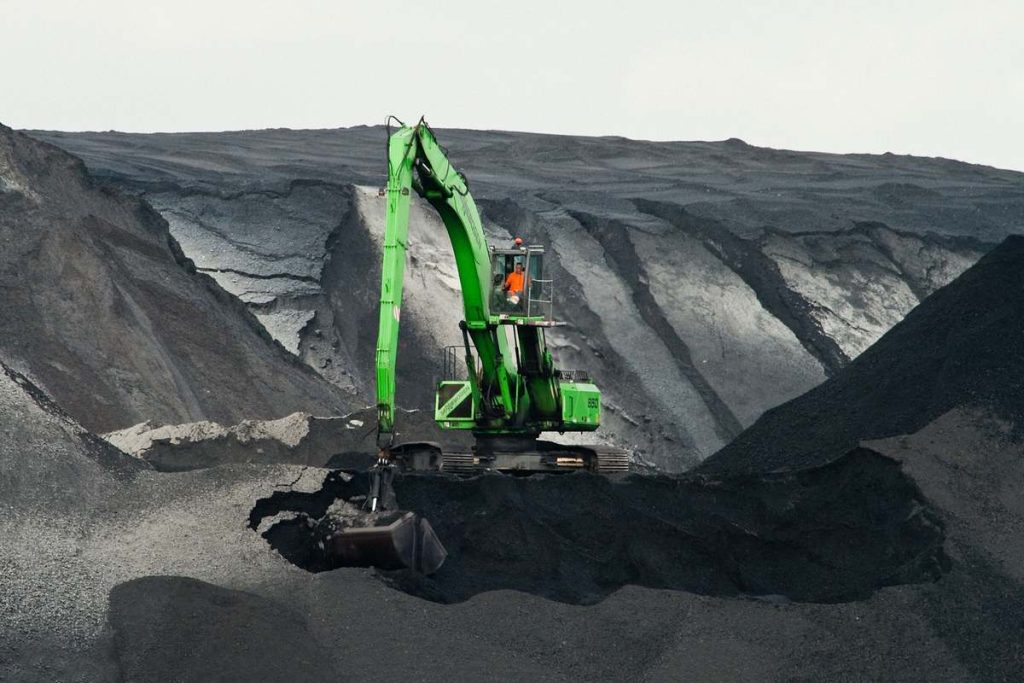
Oui, l’exploitation de mines de charbon nouvelles est aujourd’hui plus que jamais une réalité dans un contexte de croissance de la consommation autant domestique qu’industrielle. En 2025, l’extraction mondiale de charbon s’est établie au niveau record historique de 8,8 à 8,9 milliards de tonnes par an et 2026 n’annonce pas d’éclaircie malgré les efforts sensibles de grandes puissances économiques en faveur des énergies renouvelables.
Selon le rapport intermédiaire de l’Agence internationale de l’énergie (AIE), Coal Mid-Year Update 2026 : « (…) the world’s coal demand still rose by 0.3 % to 8.84 billion tonnes (Bt), a new record, highlighting how declines in some major markets were offset by growth elsewhere. (La demande mondiale de charbon a progressé de 0,3 % pour atteindre le chiffre record de 8,84 milliards de tonnes (Gt), ce qui montre bien que les baisses enregistrées sur certains marchés importants ont été compensées par une croissance ailleurs.) »
Nous allons développer notre réponse en partant de plusieurs questions simples : pourquoi ? qui, comment et pour qui ?
Pourquoi et pour quels usages ?
« 67 % du charbon produit sert à la production d’électricité, 12 % à la sidérurgie, et le solde essentiellement aux autres industries , dont la carbochimie, les usages domestiques étant très réduits (2.5 %). »
Atlas des énergies mondiales, Vers un monde plus vert ?, par Bernadette Mérenne-Schoumaker, Anne Bailly et Bertrand Barré. Éditions Autrement, 2021.
On peut donc distinguer trois grandes catégories d’usages.
Le charbon dit « thermique » reste la principale source d’énergie primaire pour produire de l’électricité. Pour autant, sa part relative décroît (35 % en 2024, contre 41 % en 2014) à mesure que des énergies renouvelables, comme le solaire et l’éolien, commencent à gagner du terrain, comme on peut le lire dans le rapport de l ’Agence internationale de l’énergie (AIE), Global energy review 2025 :
« Les combustibles fossiles ont représenté près de 60 % de la production d’électricité en 2024, mais le mix énergétique évolue.
Le charbon est resté la principale source de production d’électricité dans le monde, une position qu’il occupe depuis plus de 50 ans. En 2024, il représentait 35 % de la production totale d’électricité. Le gaz naturel était la deuxième source d’électricité, marquant ainsi plus de deux décennies au cours desquelles il a fourni plus de 20 % de l’électricité mondiale. Les centrales au fioul n’ont produit que quelques pour cent du total. » (Traduit avec DeepL.com – version gratuite)
Pour fabriquer de l’acier, du ciment ou de l’aluminium, il faut de la chaleur extrême (températures supérieures à 1 500 °C dans les hauts fourneaux et les fours à chaux) et des agents réducteurs chimiques.
« La production d’acier à partir de minerai de fer est faite à partir de coke. Le coke, produit à partir du charbon, est nécessaire pour fondre le minerai de fer, retirer l’oxygène qu’il contient (en formant du CO2), et apporter le carbone nécessaire. Environ 70 % de l’acier dans le monde est produit dans des hauts fourneaux utilisant du charbon, le reste est de l’acier recyclé produit dans des fours électriques [ces chiffres sont de 2020]. Il faut environ 770 kg de charbon pour produire une tonne d’acier. »
« Chronique Cinq. Une civilisation fossile », par Grégory De Temmerman, dans Chroniques énergétiques. Clefs pour comprendre l’importance de l’énergie, La Butineuse, 2021. Hors collection, p.41-47.
Les industries chimique et pharmaceutique figurent également parmi les grandes consommatrices de charbon. Cette ressource est intégrée à la fabrication de produits de grande consommation, des produits phytosanitaires et de santé (aspirine, détergents, engrais, vernis, herbicides). Par ailleurs, le charbon distillé constitue une matière première essentielle pour l’élaboration de polymères plastiques (plexiglas, résines) et de fibres textiles synthétiques (polyester, nylon).
Qui en demande et pourquoi cela persiste, voire s’amplifie ?
Les sociétés de conseil et d’analyse de marché sont unanimes pour prévoir un accroissement de la demande sur ces produits industriels dont la fabrication s’appuie sur le charbon, à horizon de dix ans.
Le charbon accompagne la croissance
Le marché mondial du ciment et des granulats constitue « l’épine dorsale des projets d’infrastructures » favorisés par une urbanisation croissante. Cette dynamique est particulièrement portée par les régions en développement, où la consommation par habitant·e dépasse largement celle des économies développées (prévisionnel de croissance du marché : 415,14 milliards de dollars d’ici 2035 contre 242,94 milliards de dollars en 2026), d’après le rapport 2026 sur le marché du ciment et des granulats de Business Research Insights.
La société Global Market Insights, spécialisée dans les données de marché exploitables et de recherche sectorielle, prévoit, de son côté, un accroissement de la demande d’aluminium et une taille prévisionnelle de marché de 333,8 milliards de dollars (199,9 milliards en 2026) et de la demande d’acier de 5,18 milliards de dollars en 2035 (3,14 milliards de dollars en 2026).
« L’aluminium joue un rôle important dans le soutien des infrastructures modernes et des activités manufacturières grâce à sa polyvalence et à sa longue durée de vie. Ses applications vont des composants structurels des bâtiments aux feuilles minces utilisées pour l’emballage et l’isolation. L’importance croissante accordée à l’efficacité des matériaux et à leur durabilité a favorisé son intégration dans des produits qui doivent allier résistance et faible poids. »
Marché de l’acier électrique. Taille et part 2026-2035 (GMI 3136) par Global Market Insights
« Les activités d’investissement sur le marché de l’acier ont considérablement augmenté en 2025, car la modernisation des infrastructures, la fabrication de véhicules électriques et les technologies de fabrication d’acier durable se sont développées à l’échelle mondiale. La production de fours à arc électrique représentait 36 % de la fabrication mondiale d’acier, car les producteurs industriels donnaient la priorité aux opérations économes en énergie et à l’intégration de l’acier recyclé. La région Asie-Pacifique a augmenté ses investissements dans l’acier industriel de 21 % en raison du développement des infrastructures de transport et des activités de construction à grande échelle en Chine et en Inde. La demande d’acier de qualité automobile a également augmenté de 17 % en raison de la forte accélération de la fabrication de véhicules électriques au cours de l’année. […] »
Le charbon, pratique et disponible
Le magazine Eonergie, dans son article web du 5 mars 2026, « Pourquoi la consommation mondiale de charbon bat encore des records », fait le point sur les raisons pour lesquelles la consommation de charbon reste dans les sommets. Pour des raisons technologiques, le charbon reste un « pilier électrique et industriel difficile à remplacer » :
En Chine, environ 70 % de l’acier mondial est produit via des procédés dépendant du charbon, et aucune technologie alternative n’est encore déployée à grande échelle. Dans un rapport publié en 2023, le directeur exécutif de l’AIE, Fatih Birol, prévient que, sans percée technologique rapide, l’industrie lourde continuera de s’appuyer massivement sur ce combustible.
Les crises climatiques amplifient le phénomène, explique l’article :
« La Chine, premier consommateur mondial de charbon, offre un exemple frappant. L’été 2023 y a été le plus chaud jamais observé, avec des températures dépassant par endroits les 50 °C. En un mois, la demande d’électricité a bondi de 12 %, selon l’AIE. Dans le même temps, les barrages hydroélectriques du sud du pays ont vu leur production reculer de 20 % sous l’effet de la sécheresse. Face à ce double choc, Pékin a approuvé le redémarrage ou la construction de 100 gigawatts supplémentaires de capacités charbonnières en 2024, soit l’équivalent d’environ 80 réacteurs nucléaires. Les autorités expliquent qu’il s’agissait d’éviter des coupures massives dans les grandes villes, illustrant le dilemme entre stabilité sociale et objectifs climatiques. »
Une sécurité énergétique
Mais également le contexte géopolitique qui conduit les pays à poser leur sécurité énergétique au détriment des risques sanitaires et environnementaux.
La vidéo Avec la guerre, le retour en état de grâce du charbon, de France 24 (publiée le 18 mars 2026) met en évidence le retour du charbon comme combustible stratégique. Face à la flambée des prix et aux risques de pénurie de gaz (notamment en remplacement du gaz russe), les producteurs d’électricité en Europe et en Asie se rabattent massivement sur le charbon. Le reportage souligne que la hausse du prix de la tonne de charbon (qui avait atteint 135 dollars à la période du reportage) est directement corrélée à cette augmentation de la demande.
[vidéo] « Avec la guerre, le retour en grâce du charbon », France 24 sur YouTube, 6 minutes, 8 secondes.
La Pologne a, ainsi, réouvert sa mine de Turow et prolongé son exploitation jusqu’en 2044, annonce le journal Les Échos, dans l’article « À Turow, la Pologne s’accroche à son immense mine de charbon » du 1er septembre 2023.
De son côté, la Russie réserve à la consommation locale ses vastes ressources de charbon, plus difficilement transportables, afin de maximiser ses exportations de pétrole et de gaz naturel, selon Jean-Pierre Favennec, auteur de Géopolitique et transition énergétique. 2 , D’un continent à l’autre, des situations contrastées (Iste éditions, 2022).
L’article du site Aquitaineonline, média digital sur la Nouvelle-Aquitaine, « 8 845 millions de tonnes : la pierre noire du progrès du 19e que le monde voulait abandonner fait son grand retour », met en évidence cette inertie systémique :
« En 2025, le charbon est devenu le miroir de nos contradictions. Nous voulons tous un monde plus propre, nous investissons massivement dans les technologies vertes, nous prenons des engagements climatiques ambitieux. Et pourtant, nous continuons de brûler plus de charbon que jamais.
Ce paradoxe n’est pas un échec moral. C’est le rappel que la transition énergétique est infiniment plus complexe qu’un simple changement de combustible. C’est une transformation complète de nos systèmes industriels, de nos réseaux électriques, de nos modes de vie. »
Et, phénomène récent, l’essor de l’intelligence artificielle ajoute une nouvelle pression sur la demande en énergie, car les data centers en sont très gourmands. « Selon l’Agence internationale de l’énergie, plus de la moitié de l’électricité consommée par les centres de données est d’origine fossile (centrales à gaz et au charbon), et cela devrait rester le cas au moins jusqu’en 2030. », nous apprend l’article « La folle ruée carbonée des data centers », du 3 décembre 2025, sur le site de warm.2050now. Au Kazakhstan, par exemple, un gigantesque parc de centres, baptisé « Data Center Valley », va s’implanter à proximité de l’une des plus grandes mines de charbon à ciel ouvert du monde, la mine de Bogatyr.
Qui en produit et comment ?
La tendance, en ce début de 21e siècle, est donc à l’augmentation de cette production. Le charbon bénéficie d’une répartition géographique vaste et équilibrée à travers le monde. Cette disponibilité rend son exploitation techniquement réalisable dans de nombreuses régions.
Les pays
L’ONG américaine Global Energy Monitor (GEM) répertorie actuellement 3 744 mines actives dans 70 pays et 835 projets d’extraction nouvelles ou d’extension. Le développement de nouvelles capacités minières est extrêmement concentré : la Chine, l’Inde, l’Australie, la Russie et l’Afrique du Sud représentent plus de 90 % de la capacité proposée mondialement. À elle seule, la Chine planifie plus de projets que le reste du monde combiné.
La carte mondiale proposée par l’ONG permet de monitorer les activités d’extraction de charbon à l’échelle mondiale, les mines en exploitation et en projet, mais aussi les mines inactives ou fermées depuis 2015. Cette même carte met en évidence que la Chine, l’Inde, l’Australie, la Russie et l’Afrique du Sud représentent plus de 90 % de la capacité de production mondiale, comme le détaille l’article « Global overview of coal mine production and proposed capacity in the pipeline » sur le site de la GEM.
« Les données du Global Coal Mine Tracker (GCMT) de Global Energy Monitor (GEM) montrent que la capacité de production de charbon en exploitation à l’échelle mondiale a atteint environ 9 172 millions de tonnes par an (Mtpa), tandis que le portefeuille de projets de capacités d’extraction de charbon en cours continue de croître, pour atteindre environ 2 521 Mtpa. Bien que plus de la moitié de cette capacité projetée soit encore en attente d’autorisations, près de la moitié a déjà franchi cette étape : 18 % ont obtenu les autorisations nécessaires et 31 % sont en cours de construction ou en phase d’essai. » (Traduit avec DeepL.com – version gratuite)
La liste des compagnies
Urgewald, organisation allemande de défense de l’environnement et des droits de l’homme, a élaboré la Global Coal Exit List (GCEL). En croisant les données publiques d’entreprises et d’organismes officiels, cet outil permet de recenser les activités de 5 300 exploitant·es minier·ères.
Elle a pu mettre en évidence que 490 entreprises répertoriées dans la Global Coal Exit List sont toujours engagées dans le développement de nouvelles mines, de nouvelles centrales ou d’infrastructures de transport de charbon.
Les projets miniers
Conséquemment, les projets miniers sont très nombreux. Une enquête menée par un collectif d’ONG met en lumière l’ampleur des « bombes carbone » : 601 méga-projets d’extraction fossile à travers le monde dont 375 liés au seul charbon. Une « bombe carbone » est définie comme un projet d’extraction de combustibles fossiles dont les émissions potentielles sur le reste de sa durée de vie dépassent une gigatonne (1 Gt) de CO₂ . Le site CarbonBombs.org présente diverses visualisations de ces chiffres.
Et, depuis la mise en place de ces observations en juillet 2022, les projets ne diminuent pas : 230 projets liés au charbon ont été identifiés dans la liste initiale de 2022 et on comptabilise 145 projets supplémentaires dans l’enquête actualisée en octobre 2025.
Comme on peut le lire dans un article web du Courrier international (25 août 2025), « Pourquoi l’économie mondiale reste accro au charbon », l’exploitation du charbon est en croissance.
« L’humanité consomme aujourd’hui presque deux fois plus de charbon qu’en 2000 – et quatre fois plus qu’en 1950. À chaque minute qui passe, ce sont 16 700 tonnes qui sont extraites du sol, soit assez pour remplir sept piscines olympiques. »
Face à ces données, les auteurs·rices de l’article s’inquiètent et doutent que l’on parvienne à atteindre les objectifs de réduction d’émissions de CO2 au niveau mondial fixés par le GIEC pour influer sur le réchauffement climatiques.
Publié le 19/11/2026 - CC BY-SA 4.0
Pour aller plus loin


Techniques de l'ingénieur, ressource numérique
De nombreux articles et documents sur l’exploitation du charbon, le charbon thermique ou métallurgique… sont à retrouver dans Techniques de l’ingénieur.
À la Bpi ou à distance sur inscription
Les champs signalés avec une étoile (*) sont obligatoires